企業概要
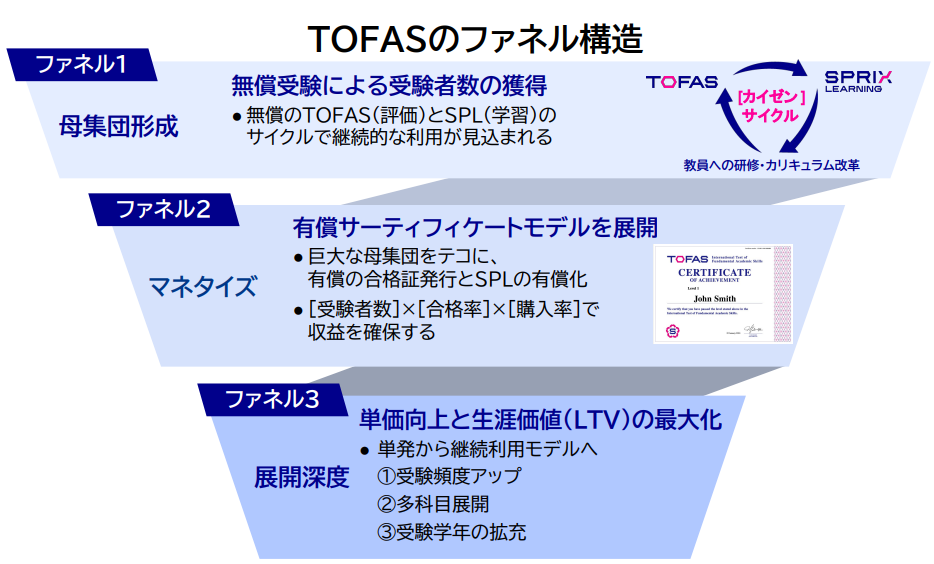
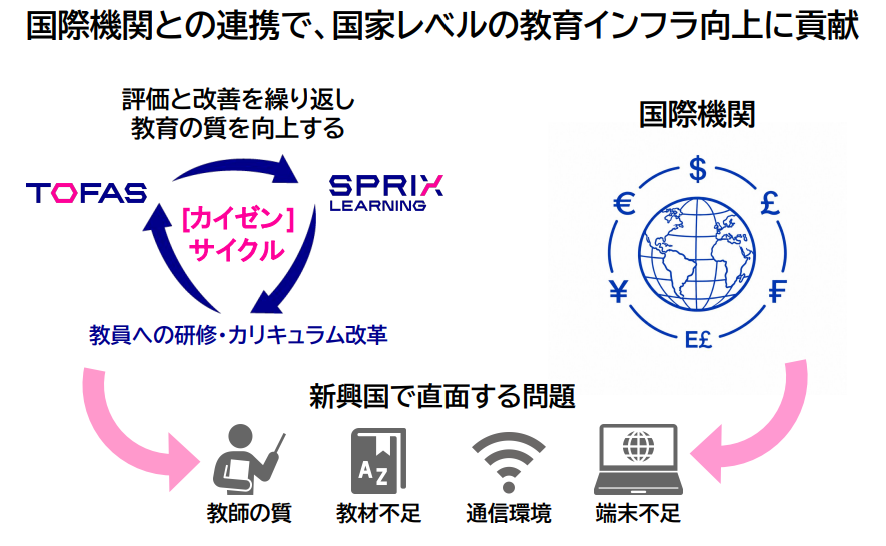
学習塾サービス会社。個別指導「森塾」(先生一人に生徒二人までの個別指導学習塾)を中心に、集団指導形式の学習塾「湘南ゼミナール」、映像授業と大学受験指導「河合塾マナビス」(フランチャイズ)運営。長岡(新潟)で操業、東京や埼玉を中心に個別指導学習塾「森塾」(261教室)、「湘南ゼミナール」(205教室)、「河合塾マナビス」(51教室、2026年3月)、自立学習「RED」、オンライン塾「そら塾」を運営。「森塾」は成績保証制度(定期テストで1科目20点以上成績が上がることを保証)に特色。その他、教育関連コンテンツサービスは教師向け学習塾用教材「フォレスタシリーズ」の開発・販売、検定サービス(国際基礎学力検定「TOFAS」、中国語検定「HSK」)など。2019年サイバーエージェント子会社とオンラインプログラミング学習サービス「キュレオ」を共同設立、明光ネットワークジャパン<4668>と業務提携。2020年プログラミング総合研究所を設立、湘南ゼミナールを子会社化(45億円)。
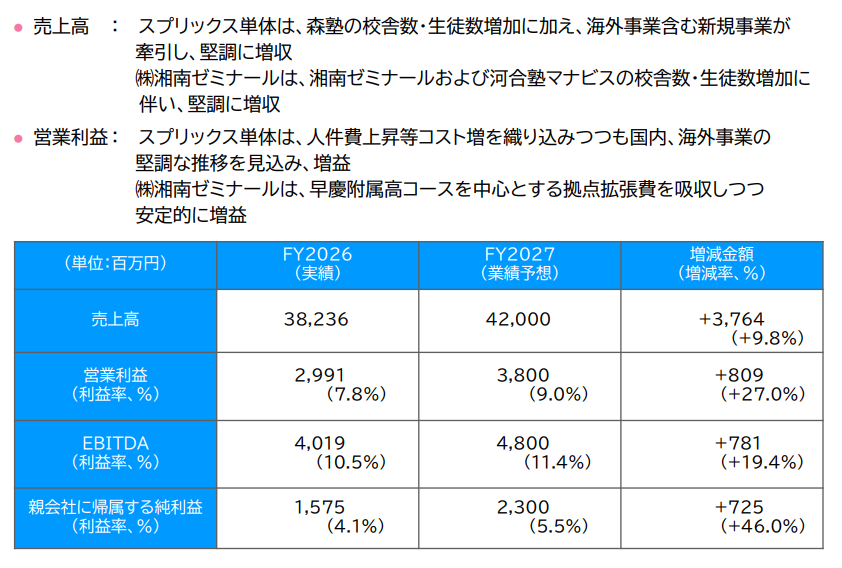
業績から
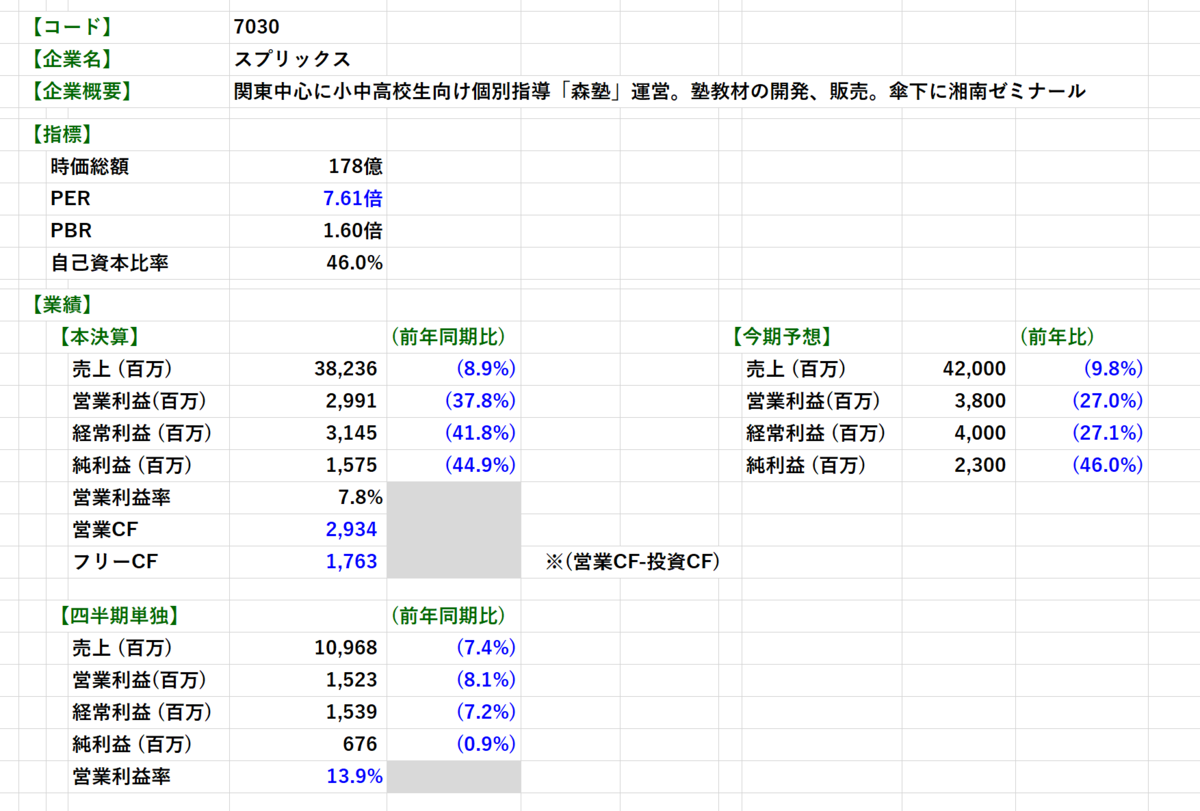
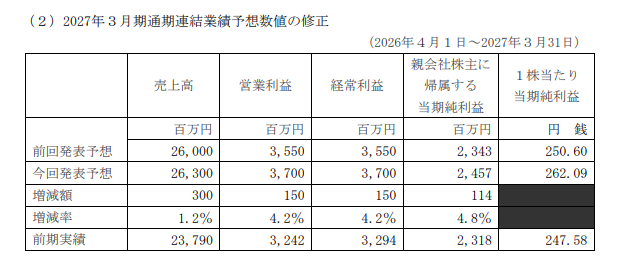
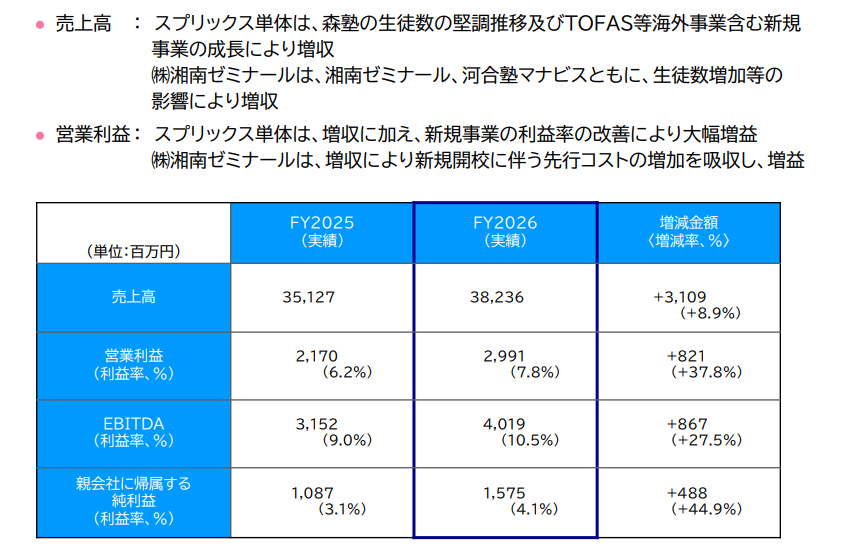
- 一桁増収ながら大幅増益で着地
- 4Q単体では成長が弱いが、3Q同様に湘南ゼミナールの先行投資の影響か?
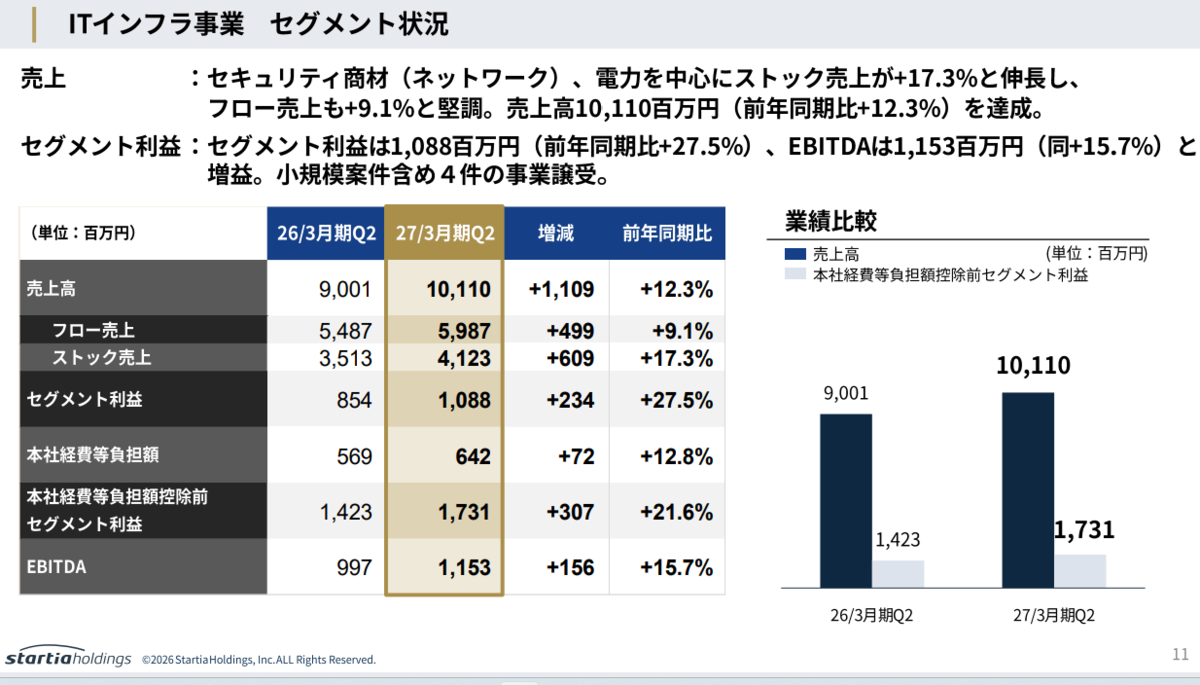
- 全事業が好調だが、特に森塾の好調が大きな要因
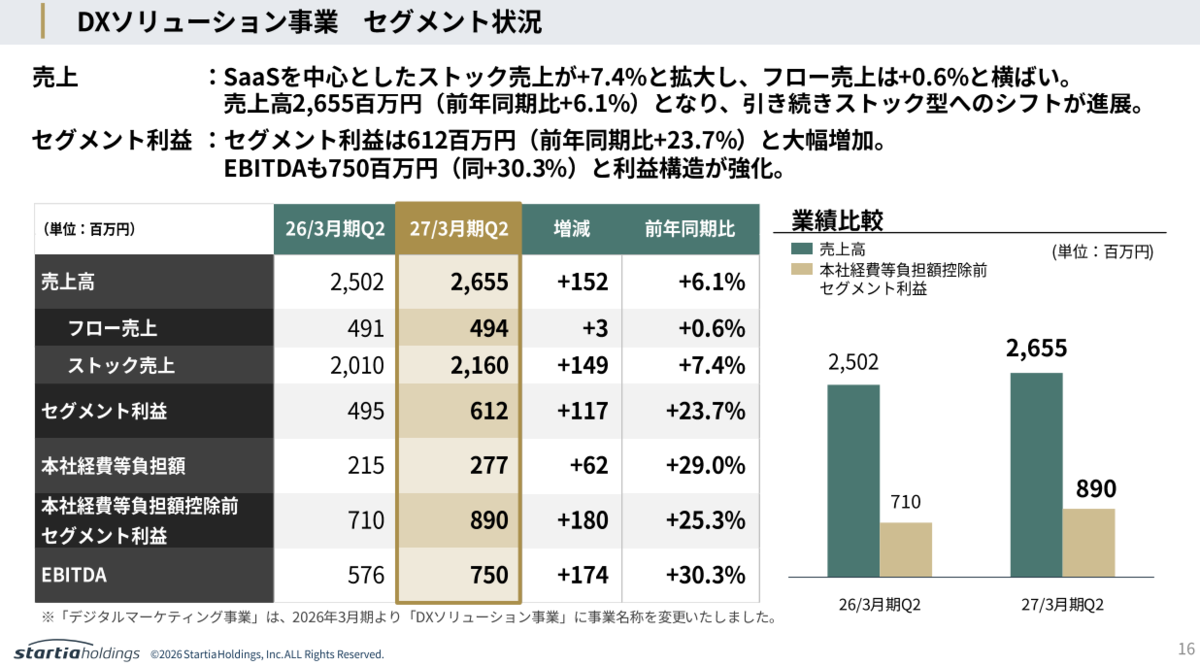
- その他(空塾、PiNKs、基礎学力事業)の改善も大きい
- テキスト原価を中心としたコスト削減で収益性が向上したことは面白い
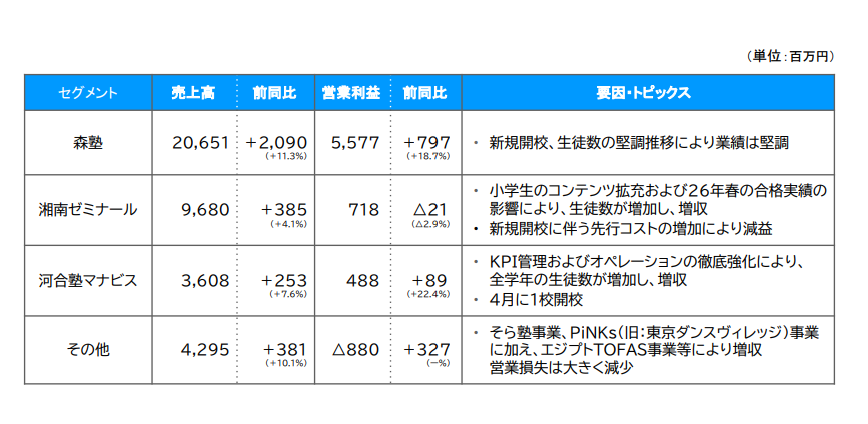
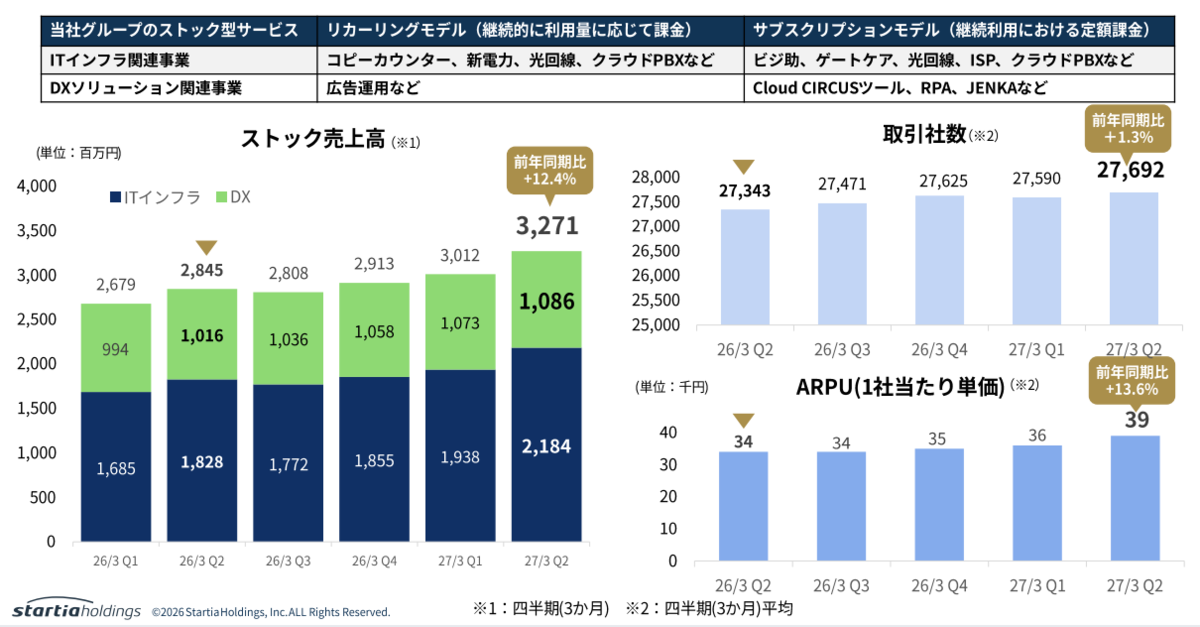
- 生徒数は順調に増えており、1教室当たりの生徒数も安定
- 2027/9期は塾が好調に推移する上に、基礎学力事業の収益化が更に進んで大幅に増益
指標値から
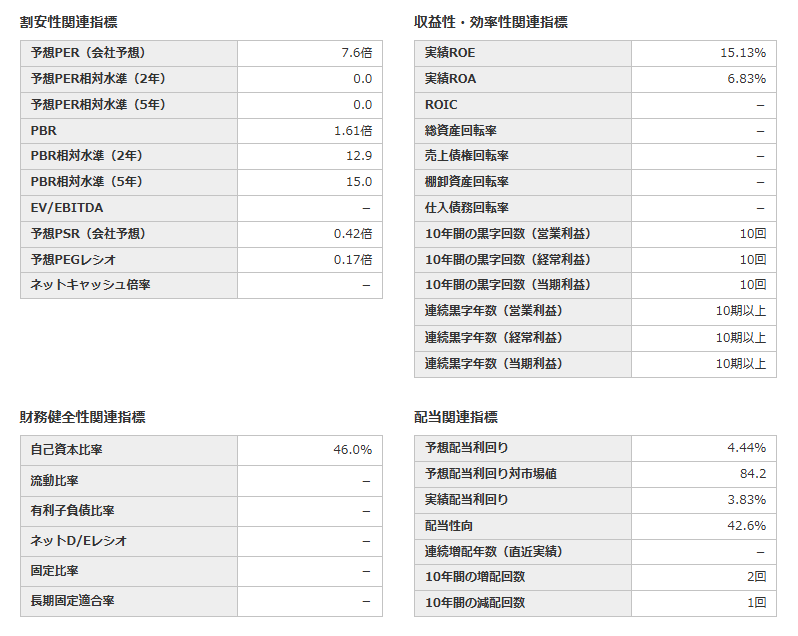
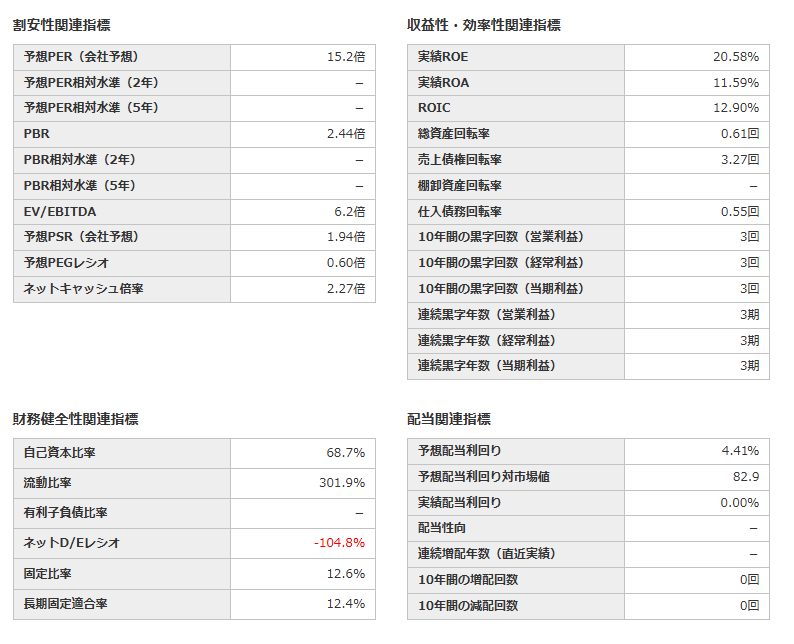
- PERは前期の業績上振れ&今期成長持続で7.6倍とかなり割安に
- EV/EBITDAは2.3倍と営業利益の大幅向上でかなりの割安に
- EBITDAが増えたことで配当は44円へ6円の増配
- 配当利回りは4.4%とこの株価なら高配当の水準へ
チャートから
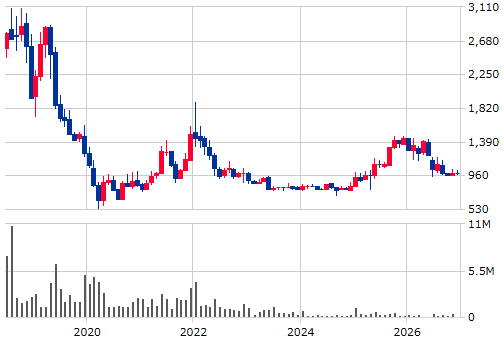
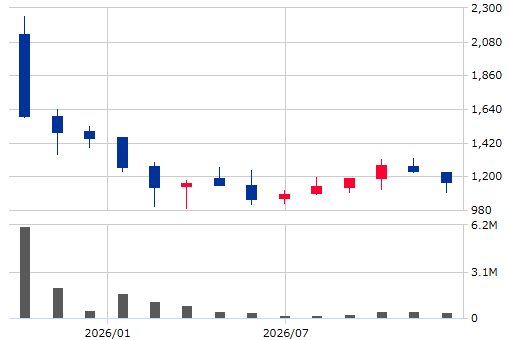
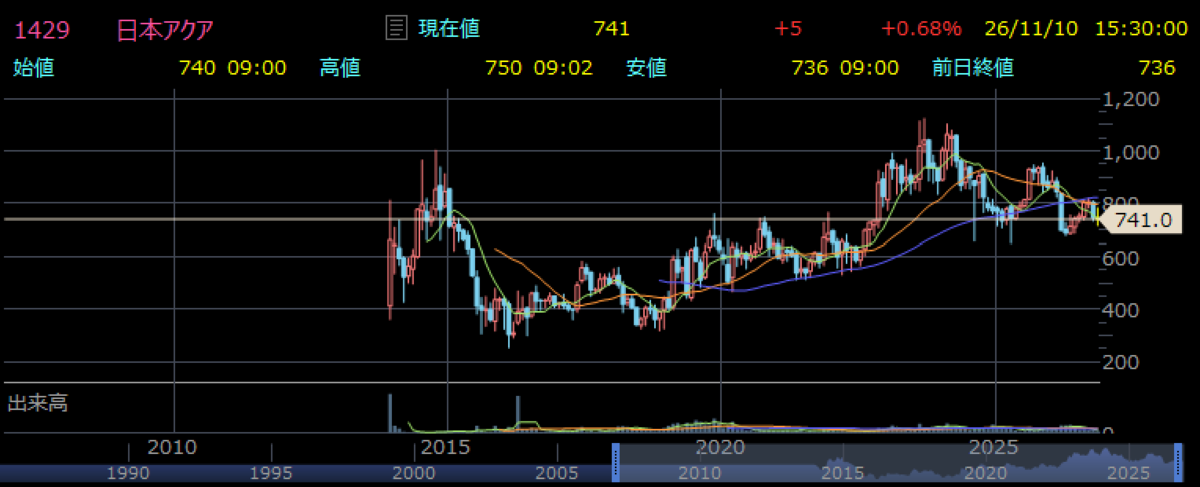
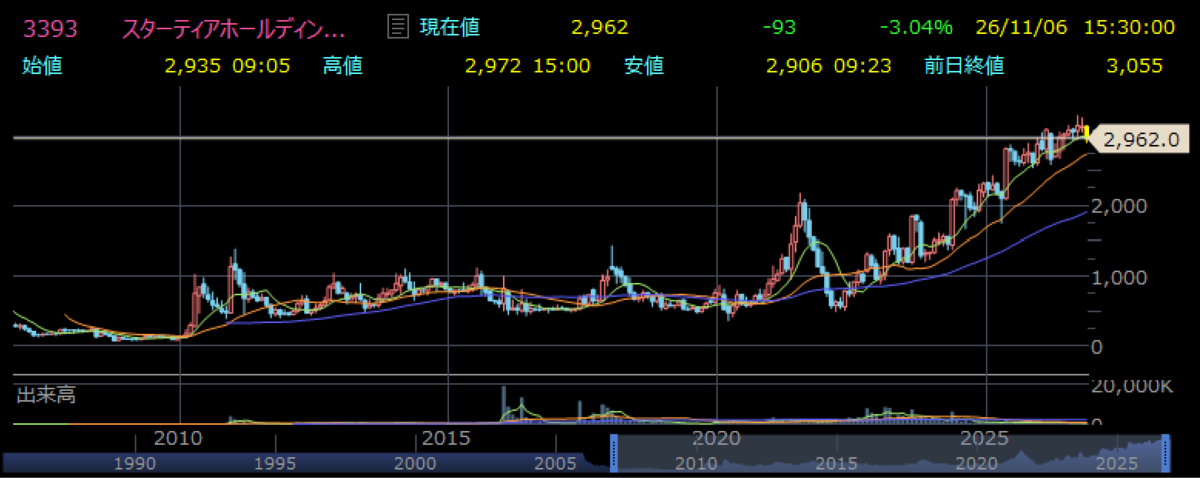
- 1400円から950円程度まで下落していたもののこの業績なら…
その他
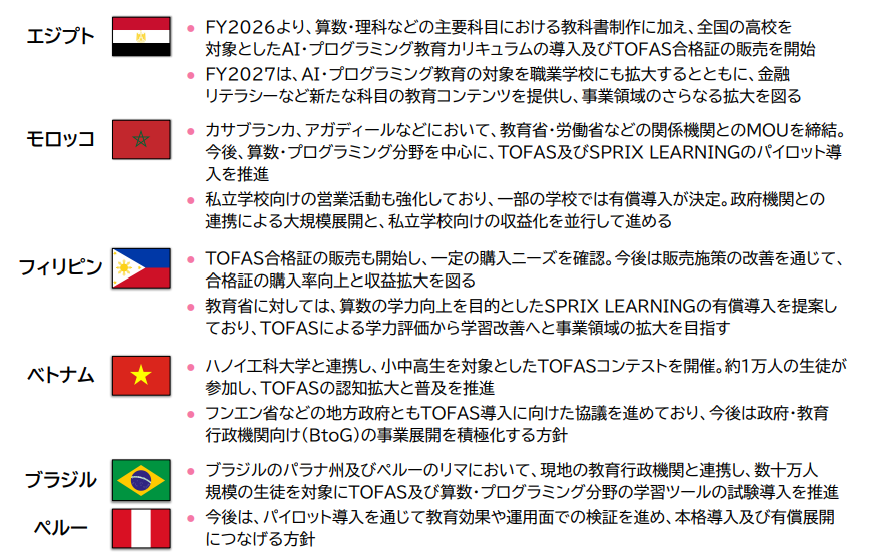
- プログラミングも万国共通なため、100%子会社化して展開を迅速化したのはプラス要因
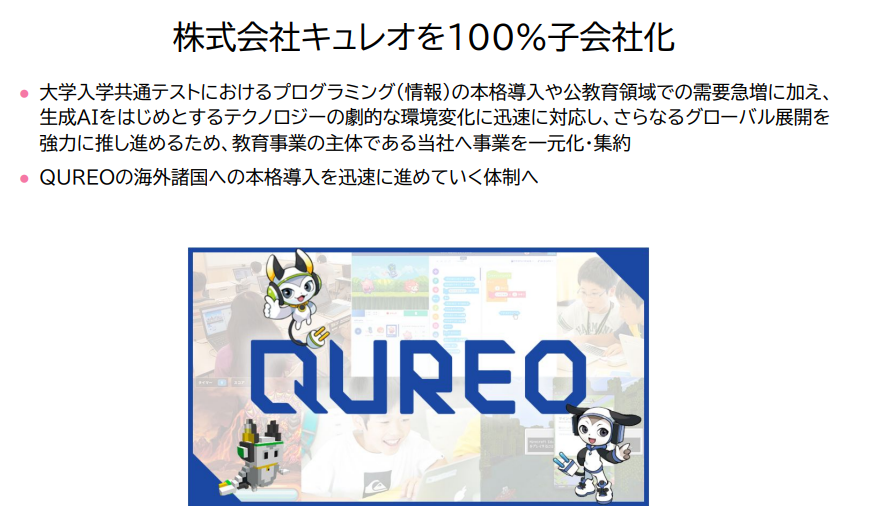
- 基礎学力事業の展開について、ある程度形が固まったのは今後展開を加速させるためには大きなプラス